

Tekst: Kapé Breukelaar
De nieuwe box 3-regels voor 2029 gaan bij het berekenen van de winst uit van de gemiddelde kostprijs. Dus geen LIFO- of FIFO-stelsel. Dat is mede op verzoek van de banken die het moeten bijhouden. Beleggers moeten anders gaan denken, zowel bij de aankoop als bij de verkoop van beleggingen. Ik leg het je uit.
VOORBEELD
Stel, je koopt ieder jaar voor €2.500 participaties in een indexfonds in aandelen. De koers is bij de start €100 per participatie. Uitgaande van een rendement van 8% per jaar is de koers na 30 jaar vertienvoudigd naar €1.000.
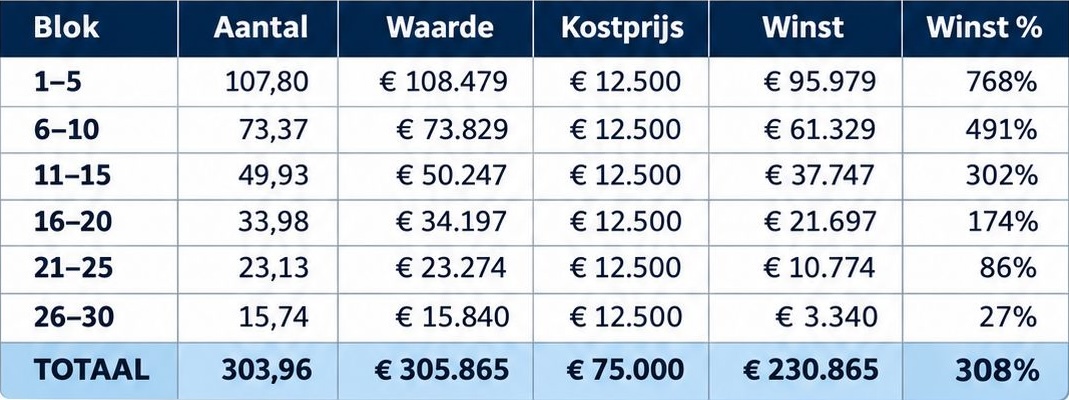
De inleg van in totaal €75.000 is na 30 jaar ruim €305.000 waard geworden. De eerste inleg van €2.500 leverde je nog 25 participaties op, de laatste inleg nog maar 2,68.
Je wilt deze beleggingspot gebruiken als aanvulling op jouw pensioen. Je verkoopt na 30 jaar de eerste 10 participaties. De opbrengst is afgerond €10.000. De gemiddelde kostprijs van die 10 participaties is nog geen €2.500. De belastbare winst is de opbrengst minus de gemiddelde kostprijs en komt uit op €7.500.
LIFO IS GUNSTIGER
Op basis van een Last-In-First-Out systeem was de kostprijs van die eerste verkoop €8.400 geweest en de belaste winst dus slechts €1.600. Maar helaas, er komt geen LIFO-systeem.
SPLITSEN TUSSEN BANKEN?
Het splitsen van de aankopen over verschillende banken of brokers lost dit probleem niet op. De gemiddelde kostprijs telt voor de betreffende belegging, ook als je die op verschillende plekken hebt aangekocht.
COMPARTIMENTEREN
Hoe kun je jouw aankopen dan wél in ‘compartimenten’ spreiden? Door in de tijd verschillende beleggingsproducten aan te kopen. Zeker bij indexbeleggingen bieden verschillende aanbieders vrijwel identieke producten aan die de wereldindex volgen.
Je switcht vanaf 2029 gewoon iedere paar jaar van product voor de nieuwe aankopen. De eerdere aankopen laat je staan. Zo bouw je jouw eigen LIFO-systeem in blokken van bijvoorbeeld 5 jaar. Als je gaat verkopen dan verkoop je eerst het product met de hoogste gemiddelde kostprijs. Dat zijn in de regel de laatste aankopen. Je profiteert dan maximaal van het uitstel van belasting.
RENTE-OP-RENTE
De grootste winst zal in het eerste blok zitten. Dat blok spreek je dus als laatste aan. Daardoor kan het rente-op-rente-effect maximaal blijven doorwerken.
De eerste aankoop levert je zo na 30 jaar een netto rendement op van 6,65%. Van bruto 8% rendement heb je 16,9% ingeleverd aan belasting. De effectieve belastingdruk is minder dan de helft van het nominale tarief van 35,5%. Stel je de winst daarna nog eens 20 jaar uit dan daalt de effectieve belastingdruk zelfs naar 11,4%.
Over iets meer dan 2 jaar is het nieuwe systeem er al. Daarom is het goed er nu al over na te denken.